“Đau đầu” với bài toán dòng tiền
Sau nhiều năm tích lũy, anh Minh Anh - một người dân tại TP. Hồ Chí Minh đang có khoảng 5 tỷ đồng tiền nhàn rỗi. Thay vì tiếp tục gửi ngân hàng, anh định sử dụng toàn bộ số tiền tích lũy và vay thêm 4 tỷ đồng để đầu tư căn hộ có giá 9 tỷ đồng để kinh doanh cho thuê.
“Mục tiêu của tôi là cho thuê căn hộ để có thêm dòng tiền, đồng thời chờ tài sản phục hồi và tăng giá trong vài năm tới. Tuy nhiên, tôi lo lắng với lãi suất vay hiện nay khoảng 10 - 12%/năm và có khả năng tăng sau thời gian ưu đãi, liệu tiền thuê có đủ bù chi phí vốn? Trong khi đó, tổng thu nhập của gia đình khoảng 80 triệu đồng mỗi tháng, nếu phải liên tục lấy thu nhập hiện tại để bù vào khoản vay, áp lực tài chính sẽ lớn đến đâu?” - anh Minh Anh chia sẻ.
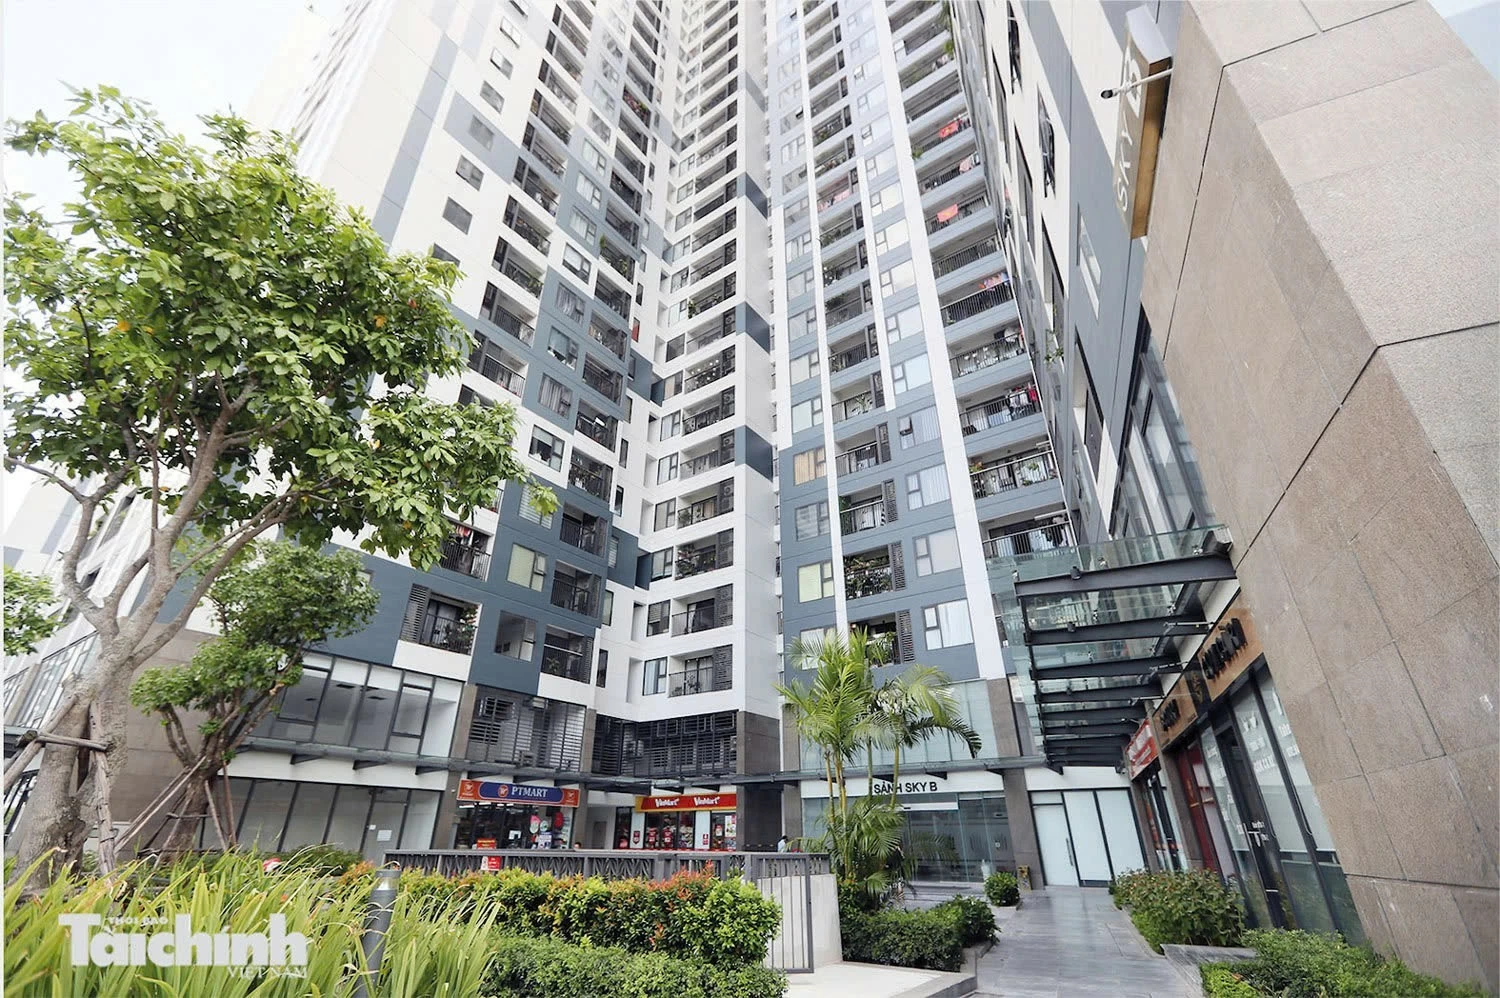 |
| Giá trị căn hộ tăng cao trong khi giá thuê không tăng tương xứng, làm giảm tỷ suất lợi nhuận ròng của nhà đầu tư. Ảnh: An Thư |
Hay như trường hợp của chị Phan Linh, ngụ tại phường Dĩ An, TP. Hồ Chí Minh, không sử dụng đòn bẩy tài chính nhưng lại đang đứng trước một bài toán khác. Nhà đầu tư này hiện thuê một căn hộ để ở với giá 12 triệu đồng/tháng ở khu vực trung tâm cho thuận tiện đi làm. Trong khi đó, căn hộ 1 phòng ngủ tại một khu đô thị nằm ở phía Đông TP. Hồ Chí Minh đang cho thuê với giá 7 triệu đồng/tháng.
Với dòng tiền 7 triệu đồng mỗi tháng, chị Linh vẫn phải bù khoảng 5 triệu đồng để trang trải chi phí thuê căn hộ đang ở. Khoản chênh lệch này chưa tạo áp lực đáng kể, nhưng nếu tính trên giá trị tài sản, hiệu suất cho thuê hiện chỉ khoảng 2,7 %/năm. Con số này khiến chị bắt đầu cân nhắc lại hiệu quả của việc nắm giữ tài sản.
“Tôi đang cân nhắc giữa việc tiếp tục giữ căn hộ để cho thuê hoặc bán đi với giá khoảng 3 tỷ đồng để gửi tiết kiệm. Với lãi suất kỳ vọng 7 - 9 %/năm, khoản tiền này có thể mang lại 17,5 - 22,5 triệu đồng tiền lãi mỗi tháng. Sau khi trả 12 triệu đồng tiền thuê nhà thì vẫn còn khoảng 5,5 - 10,5 triệu đồng để tích lũy hoặc tái đầu tư. Dù vậy, tôi vẫn lo nếu bán nhà và giá bất động sản tăng trở lại, việc mua lại một căn hộ tương đương sau này sẽ khó hơn do phải bỏ ra số vốn lớn hơn” - chị Linh chia sẻ.
“Tôi có nên dùng đòn bẩy để mua căn hộ cho thuê ở thời điểm này?” - câu hỏi của anh Minh Anh cũng là bài toán mà không ít nhà đầu tư đang phải tính lại khi giá bất động sản đã lên cao, còn dòng tiền cho thuê chưa tăng tương ứng.
Giá nhà tăng cao bào mòn lợi nhuận
Trường hợp của hai nhà đầu tư trên cũng cho thấy bài toán đang được tính lại khi giá bất động sản tăng nhanh nhưng giá thuê chưa tăng tương ứng. Chẳng hạn, một căn hộ có giá 50 triệu đồng/m² nhưng chỉ cho thuê được 5 - 7 triệu đồng/tháng thì hiệu quả khai thác sẽ khá thấp.
Theo chuyên gia, trước đây nhà đầu tư có thể chấp nhận mua căn hộ khoảng 3 tỷ đồng nhưng chỉ thu 6 triệu đồng tiền thuê mỗi tháng, bởi kỳ vọng tăng giá vẫn đủ lớn để bù đắp hiệu suất cho thuê thấp. Nhưng khi mặt bằng giá hiện nay đã ở mức cao, dư địa tăng giá đột biến không còn như trước, bài toán đầu tư cần được cân đối lại giữa giá vốn và dòng tiền thực tế.
Cụ thể, theo khảo sát của chuyên gia tại một số khu vực có nhu cầu thuê tốt như Thanh Đa, Thảo Điền và phường Bình Thạnh, các căn hộ trung cấp đến cận cao cấp có giá khoảng 3 - 4 tỷ đồng vào năm 2023 hiện đã tăng lên khoảng 6 - 8 tỷ đồng, tương đương mức tăng 60 - 100%.
Tuy nhiên, giá thuê gần như không tăng tương ứng. Chẳng hạn, một căn hộ từng có giá khoảng 4 tỷ đồng và cho thuê được 20 triệu đồng/tháng vào năm 2023, nay giá trị đã lên 6 - 8 tỷ đồng nhưng mức thuê vẫn quanh 20 triệu đồng/tháng. Như vậy, cùng một dòng tiền cho thuê nhưng giá trị tài sản tăng mạnh khiến tỷ suất sinh lời ngày càng thu hẹp.
| Giai đoạn hiện nay là lúc người có tiền mặt có lợi thế, bởi có thể thương lượng tốt hơn và lựa chọn kỹ hơn. Tuy nhiên, lợi thế đó chỉ phát huy khi nhà đầu tư không chịu áp lực trả nợ lớn. Ông Đinh Minh Tuấn - Giám đốc PropertyGuru khu vực miền Nam |
Ông Đinh Minh Tuấn - Giám đốc PropertyGuru khu vực miền Nam cũng cho rằng, trong bối cảnh thị trường chậm lại, những bất động sản được chủ nhà giảm giá do áp lực tài chính có thể tạo cơ hội cho người có sẵn tiền mặt. Tuy nhiên, “cắt lỗ” không đồng nghĩa với việc đó là một khoản đầu tư tốt. Nhà đầu tư cần nhìn vào khả năng khai thác, vị trí, nhu cầu sử dụng thực tế và khả năng nắm giữ trong dài hạn.
Với phương án dùng 5 tỷ đồng vốn tự có, vay thêm 4 tỷ đồng để mua căn hộ khoảng 9 tỷ đồng, ông Tuấn cho rằng cần cân nhắc rất kỹ. Bởi với lãi suất khoảng 12 - 14%/năm có thể khiến chi phí lãi vay lên tới khoảng 500 - 550 triệu đồng mỗi năm. Nếu tính cả phần trả gốc theo thời hạn vay 20 - 25 năm, tổng số tiền phải trả có thể lên 50 - 60 triệu đồng mỗi tháng.
Trong khi đó, căn hộ trị giá 9 - 10 tỷ đồng tại TP. Hồ Chí Minh có thể cho thuê khoảng 20 - 25 triệu đồng/tháng, tùy vị trí. Sau khi tính các khoản quản lý, bảo trì, thuế và thời gian trống khách, dòng tiền thực nhận còn thấp hơn. Như vậy, nhà đầu tư có thể phải liên tục bù thêm khoảng 25 - 30 triệu đồng mỗi tháng để duy trì khoản vay.
Không chỉ vấn đề dòng tiền, thời điểm thị trường cũng là yếu tố cần tính đến. Sau một chu kỳ tăng giá mạnh của chung cư trong giai đoạn 2024 - 2025, tốc độ tăng giá trong thời gian tới có thể chậm hơn. Vì vậy, nếu sử dụng đòn bẩy lớn và kỳ vọng giá tài sản tiếp tục tăng nhanh để bù chi phí vốn, nhà đầu tư có thể phải chịu áp lực tài chính trong thời gian dài.
Thay vì vay lớn để sở hữu tài sản có giá trị cao hơn khả năng tài chính, vị chuyên gia này cho rằng, nhà đầu tư có thể cân nhắc những tài sản có áp lực trả nợ thấp hơn, hoặc chia nhỏ dòng vốn. Một phần gửi tiết kiệm tạo nguồn thu ổn định, phần còn lại tìm kiếm bất động sản có nhu cầu thuê thực và dư địa tăng trưởng.
Ông Phạm Đức Toản - CEO Công ty CP Đầu tư phát triển bất động sản EZ Việt Nam cũng cho rằng, nhà đầu tư không nên chỉ nhìn vào câu chuyện giá có thể tăng bao nhiêu mà phải quan tâm đến khả năng bán được tài sản khi cần tiền. Bởi nguồn cung ngày càng lớn, trong khi sức mua khó tăng tương ứng trong thời gian ngắn. Điều này khiến nhiều người có nhu cầu bán nhưng không dễ tìm được người mua ở mức giá kỳ vọng.
Về góc độ tài chính, ông Toản cho rằng, nếu lãi suất vay ở mức khoảng 10%/năm trong khi giá căn hộ khó tăng tương ứng, nguồn cung ngày càng lớn thì chi phí vốn sẽ tạo áp lực rất lớn lên nhà đầu tư. Trong trường hợp này, chủ sở hữu nên cân nhắc bán để cơ cấu lại tài sản, thay vì cố giữ một bất động sản mà mỗi tháng vẫn phải bù thêm tiền trả lãi.
Theo chuyên gia, một khoản vay tương đương 50% giá trị tài sản vẫn có thể phù hợp với người có thu nhập tốt và quỹ dự phòng đủ lớn. Ngược lại, ngay cả khoản vay thấp hơn cũng có thể trở thành áp lực nếu nhà đầu tư phụ thuộc hoàn toàn vào tiền thuê. Vì vậy, trong giai đoạn hiện nay, nhà đầu tư nên ưu tiên kiểm soát dòng tiền, lựa chọn đúng tài sản và tránh vay quá lớn chỉ để sở hữu một bất động sản có giá trị cao hơn khả năng tài chính.